はじめての住宅ローンガイド
住宅ローンの疑問を解決!
はじめてお借入れされる方も安心して住宅ローンを選べるよう、金利タイプや借入方法・返済方法の選び方などを分かりやすく解説します。

金利動向
2026年9月末現在
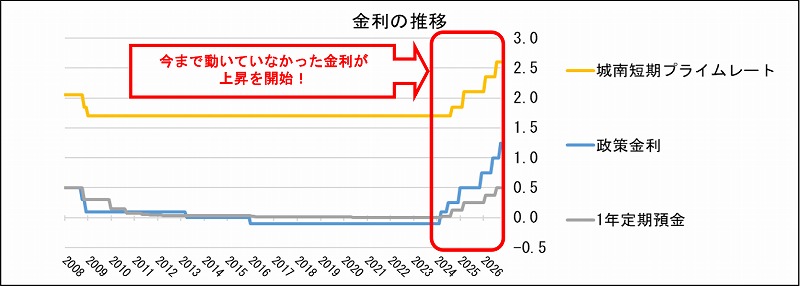
日本銀行が決定する“政策金利”が近年上昇を開始しています。これまで景気を支えるために「お金を借りやすくする」目的で導入されたマイナス金利政策が長く続きましたが、「金利ある世界」に入り政策金利が上昇すると、住宅ローンの変動金利等も強く影響を受けることになります。
金利タイプと主なリスク
| 金利タイプ | 金利の取扱い | 主なメリット | 主なリスク・留意点 |
|---|---|---|---|
| 変動金利型 | 適用金利を所定の基準・時期に見直します。 | 一般的に借入当初の金利が固定金利型より低いことがあります。金利低下時は利息負担が減る場合があります。 | 金利上昇により利息負担、毎月返済額、総返済額が増える可能性があります。また、元金の減り方が遅くなる可能性があります。 |
| 固定金利見直型 | 選択した固定期間中は金利を固定し、固定期間終了時は所定の基準で見直します。 | 固定期間中は金利・返済額が確定し、資金計画を立てやすくなります。 | 固定期間終了後の金利水準により返済額が増える可能性があります。 |
| 全期間固定金利型 | 借入時に返済期間全体の金利を固定します。 | 市場金利が上昇しても、契約上の金利・返済額は変わりません。 | 一般的に借入当初の金利が変動金利型より高いことがあります。市場金利が低下しても契約金利は変わりません。 |
【重要】
変動金利型で元利均等返済を選択された場合は、将来の適用金利が上昇すると、毎月返済額・総返済額が増加し、元金の減り方が遅くなる可能性があります。変動金利型の場合は現在の金利や返済額が返済終了まで続くとは限りません。
返済方法
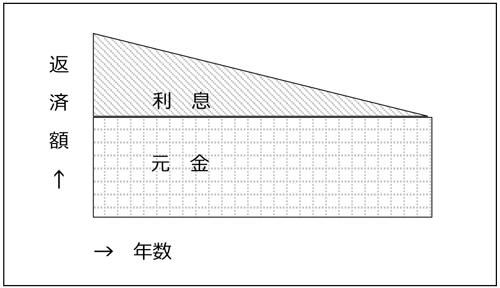
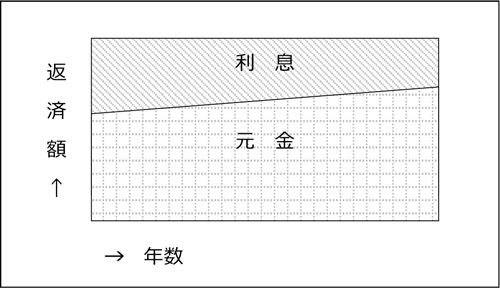
返済方法には代表的なものとして「元利均等返済」と「元金均等返済」の2つがあり、それぞれ次のような特徴があります。
| 元金均等返済 | 元利均等返済 | |
|---|---|---|
| こんな方に おすすめ |
早めにローン残高を減らし、先々の返済にゆとりを持ちたい方 | 返済額を一定にして、必要なほかの出費にも備えておきたい方 |
| イメージ図 |
|
|
| 返済額 | 毎月返済する元金の額を一定とし、元金と利息の合計額を返済する方法です。 | 元金と利息を組み合わせた毎月の返済額が一定金額となる方法です。 金利が同じ間は月々の返済額が変わりません。 |
| 特徴 | 毎月の返済額(元金+利息)は、当初は多くなりますが、次第に少なくなります。 | 毎月の返済額が一定なので返済計画を立てやすくなります。 |
金利上昇シミュレーション
借入額3,000万円、期間35年、元利均等返済、ボーナス返済なし、借入時年齢35歳、 当初金利年2.0%、お借入れ1年後に金利変更となり以後一定となった場合の試算です。
| 想定 | 当初 | 2年目以降 | 総返済額 | 60歳時点残高 | |
|---|---|---|---|---|---|
| 毎月返済額 | 毎月返済額 | 増加額 | |||
| 年2.0%のまま | 約9.9万円 | 約9.9万円 | ±0円 | 約4,173万円 | 約1,079万円 |
| 1年後に年3.0% | 約9.9万円 | 約11.5万円 | +1.6万円 | 約4,812万円 | 約1,191万円 |
| 1年後に年4.0% | 約9.9万円 | 約13.1万円 | +3.2万円 | 約5,502万円 | 約1,303万円 |
| 1年後に年5.0% | 約9.9万円 | 約15.0万円 | +5.1万円 | 約6,239万円 | 約1,414万円 |
※記載額は金利変更時に残高・残存期間に基づき返済額を直ちに再計算する等による試算額であり、手数料、保証料、繰上返済等は反映していません。実際の返済額・総返済額を保証するものではありません。
※取扱手数料の詳細はこちらをご覧下さい。
具体的な返済額を確認したい方はこちらをクリックしてください
ご契約前・ご利用中に確認いただきたい事項
- 基準金利、適用金利の適用条件
- 金利の見直し時期、返済額への反映時期、返済額の再計算方法
- 対象となる返済方式
- 一部、全額繰上返済の条件と手数料
- 教育費、生活費、老後資金を考慮して、金利が上昇した場合や収入が減少した場合でも可能な返済計画
- 完済年齢、退職時点のローン残高および退職後の返済原資
金利上昇への主な備え
将来の金利を確実に予測することはできないため、手元資金や家計全体を踏まえてご検討ください。
| 対応例 | 期待される効果 | 留意点 |
|---|---|---|
| 返済余力・予備資金の確保 | 返済額上昇や収入減少への耐性を高めます。 | 繰上返済で生活予備資金を減らし過ぎないよう注意が必要です。 |
| 一部繰上返済 | 元金を減らし、将来の利息負担を抑える効果があります。 | 手数料、最低返済額、期間短縮・返済額軽減の選択を確認してください。 |
| 定期的な返済計画の点検 | 家計悪化を早期に把握できます。 | 返済が困難になる前に相談することが重要です。 |
最後に
住宅ローンは長期にわたる契約です。金利上昇だけでなく、収入・支出、家族構成、教育費、退職時期等のライフステージの変化も踏まえ、余裕を持った返済計画を定期的にご確認ください。ご不明な点等がある場合はお取引店舗へご相談ください。
お問い合わせ
| 住宅ローンに関するお問い合わせ・ご相談は各店舗にて承っております。 |
|---|
|
連絡先は 店舗検索 をご参考ください 電話受付時間:平日8:30~17:00 フリーダイヤルでも承っております。
(土日・祝祭日はご利用いただけません。通話料は無料です。) |
 0120-753-012 平日